La restauración organizada española está encontrando en el coche una nueva vía para crecer. Lo que durante décadas ha estado asociado fundamentalmente a las grandes cadenas de hamburgueserías empieza a extenderse a otras categorías, con el café como uno de los últimos territorios en incorporarse a esta fórmula. El drive-thru, o servicio de atención al cliente sin necesidad de abandonar el vehículo, gana presencia en los planes de expansión de las marcas, que ven en él algo más que una alternativa para agilizar los pedidos: una oportunidad para replantear sus formatos comerciales, sus ubicaciones y su estructura de costes.
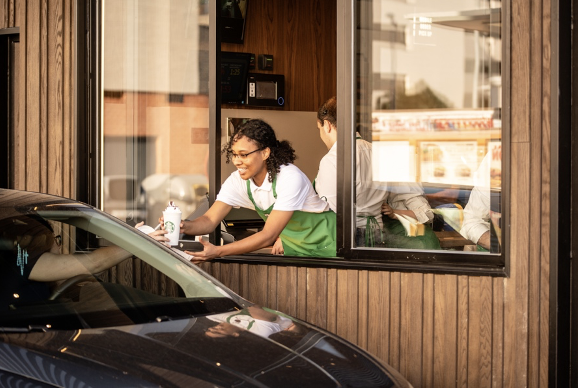
El movimiento de Starbucks es probablemente uno de los ejemplos más significativos de esta evolución en España. La cadena, operada por Alsea, decidió impulsar hace unos meses su modelo Starbucks Auto con nuevas aperturas en la Comunidad de Madrid, ampliando una propuesta que hasta ahora había tenido una presencia más limitada en el mercado nacional. La inauguración de Starbucks La Garena, en Alcalá de Henares, y la de Megapark, en San Sebastián de los Reyes, representan un paso adelante en esta estrategia.
«Nuestra apuesta decidida por el formato Starbucks Auto se debe a una estrategia clara: dar respuesta a diferentes perfiles de cliente a través de distintos formatos, garantizando que la experiencia Starbucks esté disponible cómo y cuándo el consumidor lo necesite», explica Paz Campos, directora de Operaciones de Starbucks Iberia.
La compañía defiende que el servicio para vehículos no sustituye a su modelo tradicional, sino que amplía las ocasiones de consumo. La marca mantiene su concepto de ‘Tercer Lugar’, ese espacio intermedio entre el hogar y el trabajo concebido para disfrutar del café sin prisas, pero incorpora una alternativa para quienes priorizan la inmediatez durante sus desplazamientos cotidianos.
La adaptación no se limita a instalar una ventanilla de recogida. Starbucks asegura que sus baristas han recibido cerca de 200 horas de formación para responder a las particularidades operativas del canal y mantener los estándares de calidad y atención de la marca. La compañía sitúa por debajo de cuatro minutos el tiempo de servicio desde el acceso al carril hasta la salida con el pedido.
«Un mismo consumidor puede tener diferentes necesidades según el día y el momento en el que se encuentre», señala Campos. La directiva apunta también a los cambios urbanísticos y a una mayor dependencia del vehículo en determinados desplazamientos como factores que favorecen el desarrollo del modelo.
AutoKing: un canal estratégico para Burger King
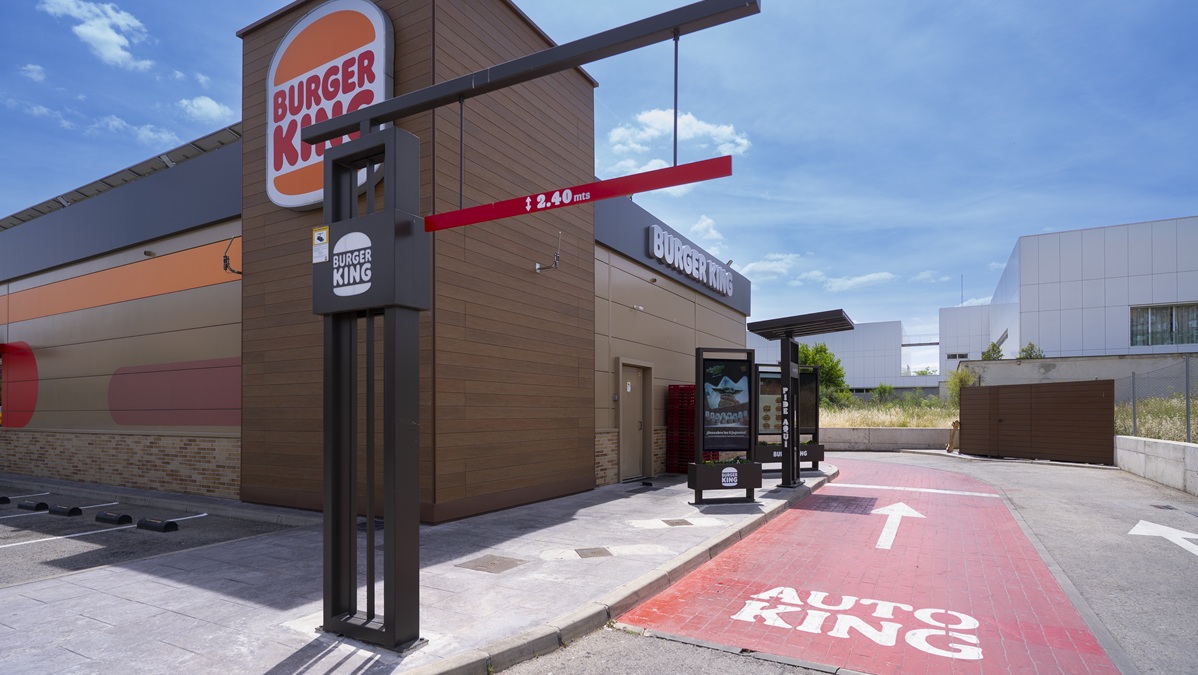
Si Starbucks representa la expansión del concepto hacia el negocio del café, Burger King es uno de los operadores que lleva años desarrollando esta fórmula en España. Su servicio AutoKing forma parte de la estrategia de la cadena, especialmente en los restaurantes Free Standing (establecimientos independientes), donde el formato permite explotar todo el potencial del servicio para vehículos.
«El AutoKing forma parte de nuestra estrategia omnicanal y complementa el resto de los canales de la marca, como la sala, los kioscos digitales, el pedido móvil o el delivery», explica Jorge Carvalho, director general de Restaurant Brands Europe (RBE).
La compañía no concibe el canal como un negocio separado, sino como una vía adicional para captar consumidores y generar ocasiones de consumo vinculadas a desplazamientos, viajes o situaciones en las que la comodidad y la rapidez resultan determinantes.
Las marcas pueden desarrollar establecimientos adaptados a una demanda diferente y reducir su dependencia de los locales convencionales
Su desarrollo exige, sin embargo, una operativa específica. Burger King dispone de estaciones dedicadas a la preparación y gestión de los pedidos de AutoKing, con procesos adaptados para evitar que el incremento de actividad en este canal perjudique al resto de servicios. También ajusta el packaging para facilitar el transporte y garantizar que los productos lleguen al cliente en las mejores condiciones.
La cadena considera que el modelo puede ofrecer una ventaja competitiva en determinadas poblaciones y áreas periurbanas, comerciales o próximas a grandes vías de circulación. Son entornos donde el acceso en coche tiene un peso relevante y donde el restaurante puede ampliar su área de influencia más allá de los consumidores que se desplazan expresamente hasta el establecimiento.
Carvalho introduce, no obstante, un matiz importante: la viabilidad del formato depende de las características de cada emplazamiento. El flujo de vehículos, la accesibilidad, el espacio disponible y la demanda potencial son factores determinantes para valorar su implantación.
McAuto y KFC: una fórmula que viene de lejos
Aunque el desembarco de Starbucks en este terreno supone una novedad para el segmento especializado en café, el servicio al coche no es precisamente nuevo en la restauración española. McDonald’s es uno de sus principales referentes históricos gracias a McAuto, una fórmula que ha acompañado la expansión de la cadena durante décadas y que continúa ocupando un lugar destacado en su propuesta comercial.
La compañía ha seguido reforzando la visibilidad del canal. En 2026, por ejemplo, puso en marcha los ‘7 Días McAuto’, una campaña promocional recurrente con ofertas exclusivas durante una semana al mes, diseñada para incentivar el uso de este servicio. La iniciativa evidencia que el canal no solo funciona como una infraestructura complementaria, sino también como una herramienta comercial para fidelizar clientes y generar tráfico.
KFC también cuenta con su propia propuesta, KFC Auto, presente en determinados establecimientos. La cadena ha incorporado carriles específicos en aperturas ubicadas en entornos comerciales y áreas de circulación, como el restaurante del polígono industrial de Las Mercedes, en Madrid, o el de Barberà del Vallès, en Barcelona.
La presencia de estas marcas demuestra que el drive-thru ha dejado de ser una característica exclusiva de determinados restaurantes de comida rápida para integrarse en una estrategia de servicio multicanal. La diferencia ahora está en el tipo de producto, en la experiencia que se quiere ofrecer y, sobre todo, en el papel que puede desempeñar el formato dentro de los planes de expansión.
Del monomodelo al multiformato: la lectura inmobiliaria del drive-thru
Pero el interés empresarial del drive-thru va más allá de atender a un consumidor que quiere recoger su pedido sin bajarse del coche. También puede alterar la manera en la que las cadenas diseñan su red de establecimientos y deciden dónde crecer.
Miguel Afán, responsable de turismo en Simon-Kucher & Partners, plantea precisamente esta dimensión del fenómeno. A su juicio, el desarrollo del drive-thru puede facilitar el tránsito de un modelo de restauración basado en un único formato hacia otro multiformato, menos dependiente de las localizaciones tradicionales de alta afluencia y con mayores posibilidades para optimizar la superficie comercial.
La reflexión tiene implicaciones relevantes para un sector que ha tenido que afrontar el encarecimiento de los alquileres y la elevada competencia por los mejores emplazamientos urbanos. La expansión de las grandes cadenas se ha apoyado tradicionalmente en ubicaciones con mucho tráfico peatonal, visibilidad y capacidad de generar visitas. Son también algunas de las zonas donde la presión inmobiliaria resulta más elevada.
El servicio al coche abre otra posibilidad: desplazarse hacia ubicaciones periurbanas, parques comerciales, áreas de actividad empresarial o corredores de movilidad donde el vehículo es el principal medio de acceso. En estos entornos, las marcas pueden desarrollar establecimientos adaptados a una demanda diferente y reducir su dependencia de los locales convencionales en las zonas más cotizadas.
La consecuencia potencial es doble. Por un lado, el canal permite diversificar la red y ampliar el radio de captación de cada restaurante. Por otro, puede favorecer el desarrollo de establecimientos con menor superficie de sala, al no necesitar que toda la experiencia de consumo se produzca en el interior del local.
No significa necesariamente prescindir de los espacios físicos tradicionales, sino dimensionarlos de otra manera y adaptar la inversión a las necesidades de cada mercado. La convivencia de sala, recogida, delivery y atención al vehículo permite diseñar restaurantes con distintas proporciones de superficie y capacidad operativa.
Un movimiento que también se observa en Estados Unidos
La reflexión de Afán encuentra ejemplos en el mercado estadounidense, donde algunas de las principales cadenas de restauración están experimentando con formatos que responden a esta misma lógica: diversificar las ubicaciones, ajustar el tamaño de los establecimientos y adaptar la infraestructura a los canales de venta que concentran la demanda.
Sweetgreen, por ejemplo, ha señalado la expansión fuera de los núcleos urbanos más caros como una de las palancas para mejorar sus márgenes a largo plazo. La compañía ha vinculado esa diversificación geográfica con el desarrollo de cocinas automatizadas, especialmente en ubicaciones suburbanas.
El modelo permite crecer en un mercado donde la competencia por las ubicaciones, los costes inmobiliarios y la rentabilidad de cada unidad condicionan cada vez más las decisiones de expansión
CAVA ha ido un paso más allá en la integración de los canales digitales y físicos mediante la incorporación de carriles específicos de recogida (pickup lanes). Según los datos compartidos por su dirección en 2024, los restaurantes con este tipo de infraestructura estaban registrando ventas medias por establecimiento entre un 10% y un 15% superiores. La iniciativa refleja cómo la adaptación del espacio al peso creciente de los pedidos digitales puede tener un impacto directo en la productividad del local.
Chipotle es otro de los casos más representativos con su concepto Chipotlane, un carril de recogida para pedidos realizados digitalmente. La compañía ha convertido esta infraestructura en una pieza central de su estrategia de nuevas aperturas: 47 de los 61 restaurantes inaugurados durante el segundo trimestre de 2025 incorporaban este formato.
No obstante, el desarrollo de estas fórmulas no está exento de dificultades. Shake Shack, por ejemplo, ha trabajado en la estandarización de cocinas de mayor y menor tamaño para reducir los costes de construcción, mientras que su dirección ha reconocido que el drive-thru todavía presenta problemas de ejecución relacionados con los tiempos de servicio. La experiencia demuestra que disponer de un carril para vehículos no garantiza por sí mismo una operativa eficiente.
La conveniencia como motor, pero no a cualquier precio
El crecimiento del drive-thru responde a una transformación de los hábitos de consumo, pero también a una necesidad de las propias cadenas: encontrar nuevas vías para crecer en un mercado donde la competencia por las ubicaciones, los costes inmobiliarios y la rentabilidad de cada unidad condicionan cada vez más las decisiones de expansión.
Burger King lo incorpora a su estrategia omnicanal; Starbucks lo utiliza para ampliar su universo de consumo más allá de la cafetería tradicional; McDonald’s mantiene McAuto como uno de sus servicios reconocibles y KFC lo desarrolla en emplazamientos seleccionados. Distintas propuestas que apuntan hacia una misma dirección: el restaurante ya no tiene por qué concebirse exclusivamente como un espacio al que el consumidor acude para sentarse y comer.
La cuestión para las cadenas será determinar hasta qué punto pueden trasladar esta lógica a nuevos mercados sin comprometer la experiencia, la calidad del producto y la eficiencia operativa. Porque el reto no consiste únicamente en servir más rápido, sino en encontrar el formato adecuado para cada ubicación y cada momento de consumo.
El drive-thru puede ser, en ese sentido, mucho más que una ventanilla. Puede convertirse en una de las herramientas que permitan a la restauración organizada española evolucionar desde el restaurante único hacia una red de formatos más flexible, con menos dependencia de las localizaciones inmobiliarias más caras y una estructura adaptada a las nuevas formas de consumir.