Hyatt Hotels Corporation ha cerrado los nueve primeros meses de 2026 con un beneficio neto de 184,7 millones de euros, frente a las pérdidas de 28,7 millones registradas en el mismo periodo del ejercicio anterior. Los resultados dejan entrever la evolución de una compañía que está apostando por un modelo de negocio ligero en activos (asset-light). En este sentido, ha encontrado una vía de crecimiento que cada vez se apoya más en la gestión hotelera, las franquicias y los ingresos por tarifas para extender su presencia internacional.
La evolución de sus principales indicadores operativos y comerciales acompaña esta estrategia. El RevPAR comparable de los hoteles del sistema creció un 7,2 % entre julio y septiembre, mientras que los contratos de gestión y franquicia ejecutados alcanzaron aproximadamente las 158.000 habitaciones, un 12,1% más en términos interanuales. La cartera de desarrollo también ha mostrado una evolución positiva con un avance de 12%, en un trimestre en el que el gigante estadounidense incorporó 3.808 habitaciones a su red.
Sin embargo, el comportamiento no fue homogéneo en todo su mapa hotelero. En este sentido, el segmento de lujo encabezó el crecimiento de la demanda, mientras que el RevPAR neto de paquetes de los resorts todo incluido cayó un 2,5%, condicionado principalmente por la menor demanda en determinados destinos mexicanos.
La gestión y la franquicia ganan peso en el negocio de Hyatt
Según los resultados presentados por Hyatt, las tarifas de franquicia y otros ingresos crecieron un 16,8%. En este caso, la compañía atribuye la evolución a las contribuciones de tarifas no vinculadas al RevPAR, el crecimiento de este indicador en Estados Unidos y la incorporación de nuevos establecimientos.
Esto refleja que, frente a un modelo basado fundamentalmente en la propiedad inmobiliaria, Hyatt busca ampliar su presencia a través de acuerdos con terceros propietarios y operadores, generando ingresos por la gestión de los establecimientos y la explotación de sus marcas.
Cabe destacar que el modelo no implica una ausencia total de exposición inmobiliaria. La compañía mantiene actividad en hoteles en propiedad y arrendamiento, cuyo EBITDA ajustado disminuyó un 1% en el trimestre frente al mismo periodo de 2025. En términos de rentabilidad, el EBITDA ajustado consolidado alcanzó los 263,3 millones de euros, un 6,2 % más que en el tercer trimestre de 2025. El beneficio neto ajustado fue de 108,9 millones de euros, frente a los 51,8 millones de beneficio neto atribuible a la compañía.
El lujo lidera el crecimiento de Hyatt
Desde el punto de vista operativo, el segmento de lujo fue el principal motor del crecimiento del RevPAR durante el tercer trimestre. Hyatt destaca también el buen comportamiento de la demanda de ocio individual y de grupos, mientras que el RevPAR del segmento de viajes de negocios individuales aumentó a un ritmo de un dígito bajo.
En Estados Unidos, el RevPAR creció un 8,2% interanual. La compañía relaciona esta evolución con la fortaleza del consumidor estadounidense y señala que el resultado se benefició parcialmente del calendario de la Copa Mundial de la FIFA y de la coincidencia de determinadas festividades judías.
La caída del ‘todo incluido’
El comportamiento del negocio vacacional dibuja una realidad diferente. Los resultados muestran que el RevPAR neto de paquetes de los resorts todo incluido cayó un 2,5%. La compañía atribuye principalmente esta caída a una menor demanda de viajes hacia determinados destinos de México, parcialmente compensada por el crecimiento registrado en el Caribe y Europa.
El negocio de distribución también experimentó un descenso de su EBITDA ajustado frente al tercer trimestre de 2025. Desde la compañía, lo relacionan principalmente con factores que consideran temporales, entre ellos los cierres de hoteles en Jamaica vinculados al huracán Melissa y la menor demanda en México.
Hyatt, 158.000 habitaciones en contratos
La expansión de la red continúa siendo uno de los principales vectores de crecimiento de Hyatt. Durante el tercer trimestre, la compañía ejecutó contratos de gestión y franquicia correspondientes a aproximadamente 158.000 habitaciones, un 12,1% más que en el mismo periodo de 2025.
Este volumen de habitaciones forma parte de la cartera de contratos ejecutados de gestión y franquicia y constituye uno de los indicadores de la capacidad de crecimiento futuro de la compañía. Por su parte, el crecimiento neto de habitaciones durante los últimos doce meses se situó en el 3,8%, porcentaje que aumenta hasta el 3,9 % si se excluyen las habitaciones procedentes de la adquisición de Playa Hotels que fueron retiradas del recuento de Hyatt en el cuarto trimestre de 2025.
La actividad de desarrollo también dejó cifras positivas. La cartera de proyectos creció un 12% interanual, mientras que más de la mitad de los acuerdos firmados durante el trimestre dentro de la cartera ‘Essentials’ en Estados Unidos correspondieron a mercados en los que Hyatt todavía no tenía presencia.
La diversificación de marcas de Hyatt
Hyatt incorporó 3.808 habitaciones durante el tercer trimestre de 2026. Entre las aperturas destacadas figura Hyatt Vivid Punta Cana, que supuso el debut de esta marca en República Dominicana y amplió la presencia de la compañía en el segmento vacacional del Caribe.
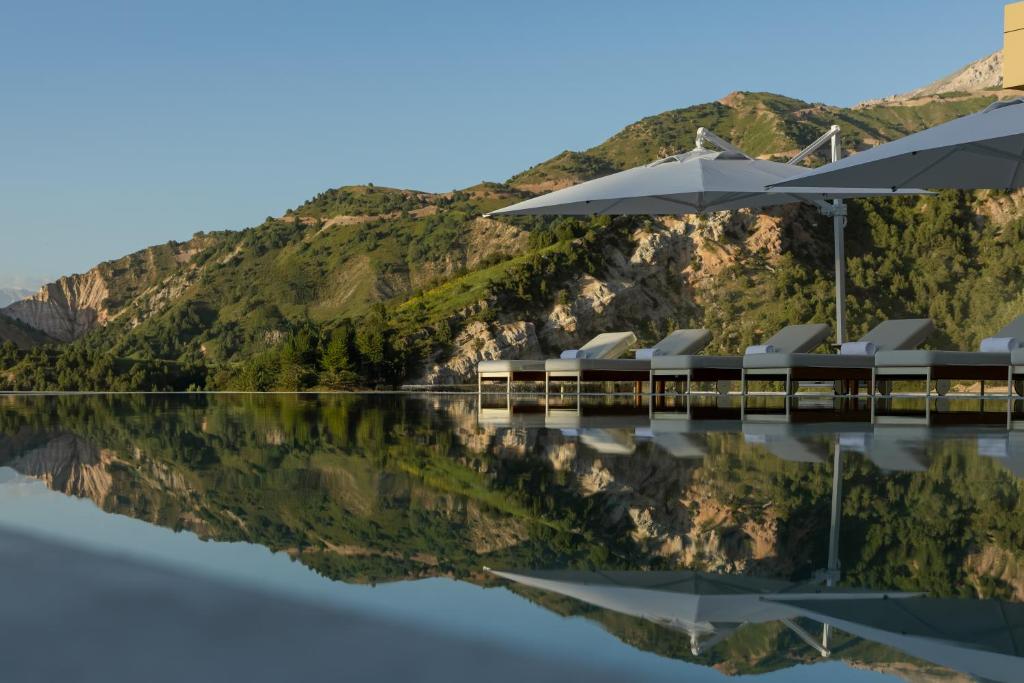
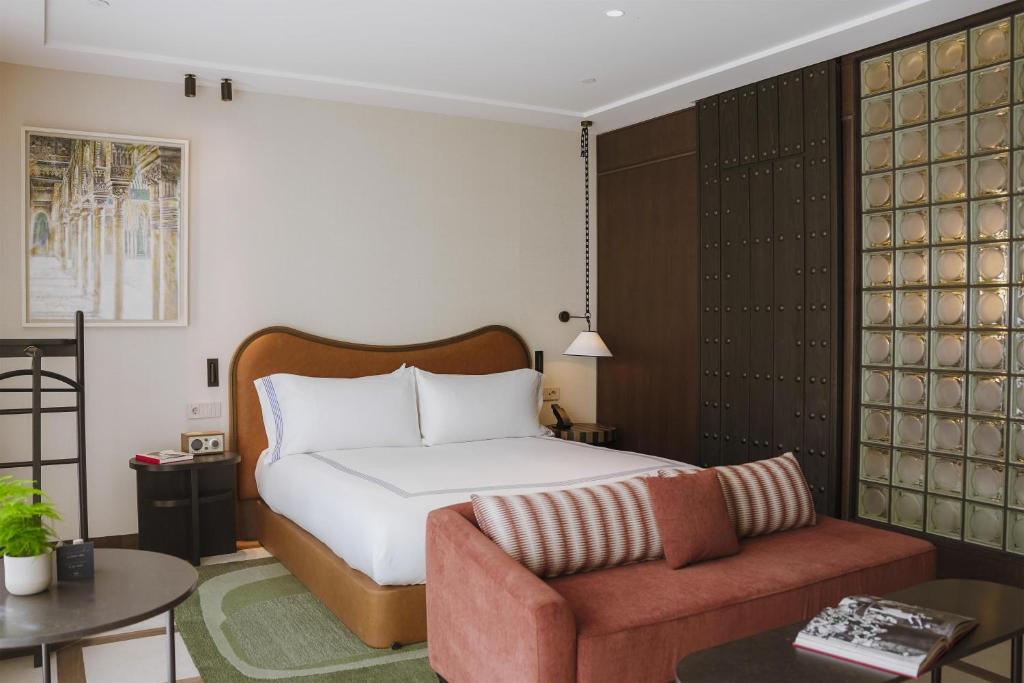
También destaca Beldersoy Resort and SPA, la primera propiedad de Destination by Hyatt en Uzbekistán y el primer complejo de montaña premium del país, según la compañía. La apertura representa un nuevo paso en la expansión geográfica de la cartera y en el desarrollo de propuestas hoteleras vinculadas a destinos de montaña. La tercera incorporación destacada fue Thompson Seville, que se suma a la cartera Lifestyle de Hyatt y refuerza la presencia de la marca en el mercado español.
Estas aperturas reflejan la diversidad de posicionamientos que conviven dentro del porfolio de la compañía. Desde el producto vacacional todo incluido hasta los resorts de montaña y los hoteles lifestyle urbanos.
Hyatt eleva sus previsiones para 2026
Los resultados del tercer trimestre han llevado a Hyatt a reforzar sus perspectivas para el ejercicio. La compañía prevé un crecimiento del RevPAR comparable de los hoteles del sistema de entre el 5% y el 5,5% respecto a 2025, mientras que el crecimiento neto de habitaciones se situaría aproximadamente en el 6%.
En términos financieros, Hyatt espera cerrar el ejercicio con un beneficio neto atribuible de entre 214,2 y 276,7 millones de euros y un EBITDA ajustado de entre 1.044,4 y 1.071,2 millones. Esta última horquilla representa un crecimiento del 14 % al 17 % respecto a 2025, una vez ajustado el periodo de propiedad de los hoteles incorporados mediante la adquisición de Playa Hotels y el efecto de los activos vendidos durante el pasado ejercicio.
La previsión de ingresos por tarifas brutas se sitúa entre 1.178,3 y 1.191,7 millones de euros, lo que supondría un incremento del 10 % al 11 % respecto a los 1.069,4 millones de 2025. Los gastos generales y administrativos ajustados se estiman entre 392,8 y 397,2 millones, mientras que el gasto de capital previsto ronda los 116 millones de euros.
En el caso del crecimiento neto de habitaciones, la compañía anticipa una aceleración durante el cuarto trimestre, apoyada en el calendario de aperturas previstas, el impulso de las conversiones y la naturaleza de menor plazo de ejecución de estos acuerdos.
La apuesta por un crecimiento sin ladrillo
Los resultados de los nueve primeros meses ayuda a observar la dirección que está tomando Hyatt: ampliar su presencia internacional y reforzar la generación de ingresos mediante la gestión y la franquicia, apoyándose en una cartera de marcas diversificada y en una actividad de desarrollo que continúa creciendo.
Según explicó Mark S. Hoplamazian, presidente del consejo, presidente y consejero delegado de Hyatt, el objetivo es aprovechar la fortaleza de sus marcas diferenciadas, el crecimiento de su plataforma comercial y su modelo de negocio ligero en activos para impulsar un crecimiento de calidad, ingresos duraderos por tarifas, un mayor flujo de caja libre y valor a largo plazo para los accionistas.
El avance de las tarifas brutas, el volumen de habitaciones asociado a contratos ejecutados y la ampliación de la cartera de proyectos constituyen los principales indicadores de esta estrategia. Una evolución que convive, sin embargo, con la exposición de la compañía a hoteles en propiedad y arrendamiento, a la deuda financiera y a las distintas dinámicas de demanda de los mercados en los que opera.